Hampir setiap pabrik di Kawasan Berikat (KB) pernah menyerahkan sebagian pekerjaan ke pihak lain: bordir, sablon, plating, heat treatment, atau sekadar menambah kapasitas saat pesanan menumpuk. Aturan membolehkannya sebagai pengeluaran sementara. Namun dari sisi IT Inventory, subkontrak adalah salah satu titik paling rawan. Barang keluar pabrik tetapi masih menjadi tanggung jawab Anda, kembali dalam bentuk berbeda, sering bertahap, dan kadang menyisakan waste di tempat subkontraktor.
Artikel ini merangkum ketentuan pokok dalam PMK 131/PMK.04/2018 tentang Kawasan Berikat sebagaimana diubah PMK 65/PMK.04/2021, lalu menjabarkan cara mencatatnya agar saldo tetap bisa dipertanggungjawabkan.
1. Ke KB Lain atau ke Perusahaan Lokal? Perlakuannya Berbeda
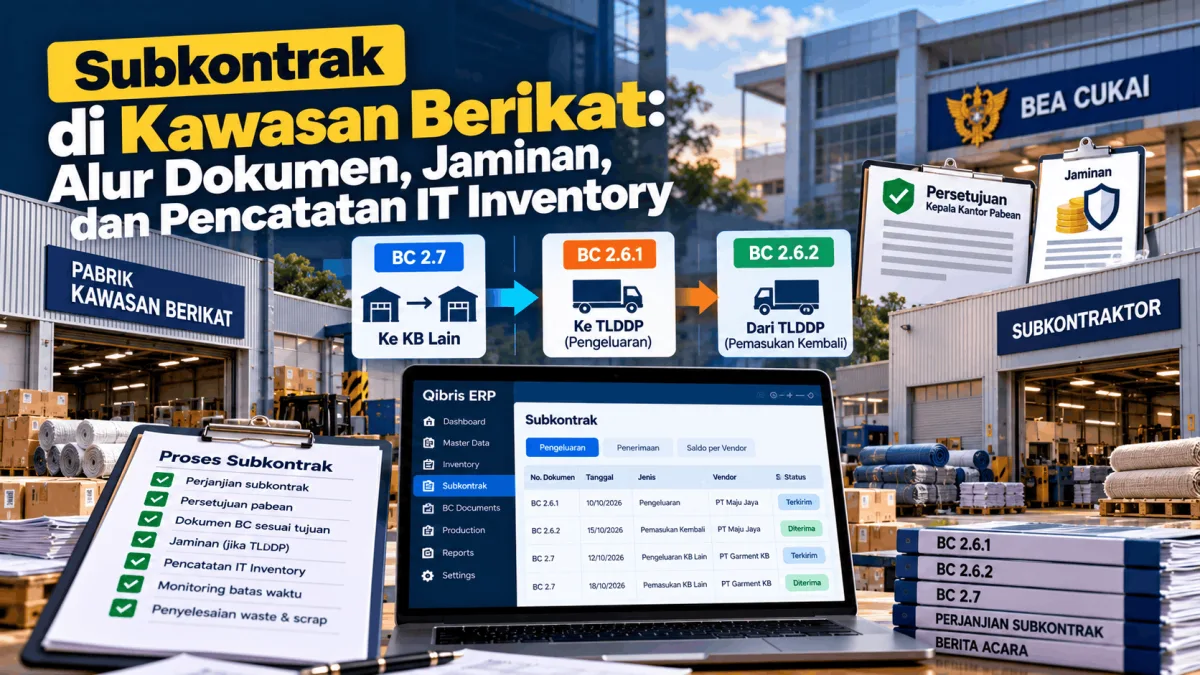
Pasal 32 membolehkan pengeluaran sementara barang dari KB untuk subkontrak, baik ke KB lain maupun ke tempat lain dalam daerah pabean (TLDDP). Dua tujuan ini punya konsekuensi yang berbeda.
Subkontrak ke KB lain
- Pengiriman dan pengembalian menggunakan dokumen BC 2.7.
- Sejak barang dikirim sampai diterima kembali, tanggung jawab atas bea masuk, cukai, PDRI, dan PPN beralih ke KB penerima (Pasal 33 ayat 1).
- Hasil subkontrak dapat langsung diekspor oleh pemberi subkontrak dari lokasi penerima (Pasal 33 ayat 2), tanpa harus dikembalikan dulu.
Subkontrak ke perusahaan di TLDDP
- Pengiriman memakai BC 2.6.1 dan pemasukan kembali memakai BC 2.6.2.
- Wajib ada persetujuan Kepala Kantor Pabean yang menetapkan batas waktu pemasukan kembali (Pasal 34 ayat 1). Batas waktu ini mengikuti perjanjian subkontrak (Pasal 35).
- Untuk barang asal impor, wajib mempertaruhkan jaminan sebesar bea masuk, cukai, dan PDRI yang terutang. Barang asal TLDDP tidak memerlukan jaminan (Pasal 34 ayat 2 dan 3).
- Bila barang tidak kembali dalam batas waktu, jaminan dicairkan dan dikenai denda administrasi 100% dari bea masuk yang seharusnya dibayar, ditambah kewajiban membuat faktur pajak dan memungut PPN (Pasal 34 ayat 4 dan 5).
Pasal 35 juga mensyaratkan subkontrak ke TLDDP dilakukan berdasarkan perjanjian subkontrak, membolehkan penerima menambahkan barang untuk pengerjaan, dan membolehkan barang modal seperti cetakan atau jig dipinjamkan kepada penerima. Ingat, barang modal yang dipinjamkan juga harus tercatat keluar dan kembali.
2. Kebalikannya: Menerima Pekerjaan dari Perusahaan Lokal
Pasal 36 mengatur kondisi sebaliknya, yaitu KB yang menerima pekerjaan subkontrak, reparasi, atau pekerjaan lain dari badan usaha di TLDDP. Kegiatan ini juga memerlukan persetujuan Kepala Kantor Pabean. Di IT Inventory, barang milik pemberi kerja harus dipisahkan dari stok perusahaan sendiri agar tidak tercampur dalam saldo bahan baku maupun laporan mutasi.
3. Lima Titik Bocor yang Paling Sering Ditemukan
- Barang keluar dicatat sebagai pemakaian. Saldo bahan baku turun seolah sudah dipakai produksi, padahal barang masih berada di subkontraktor dan masih menjadi tanggung jawab Anda.
- Hasil kembali dicatat sebagai barang baru. Hasil subkontrak diterima tanpa mengurangi bahan yang dikirim, sehingga saldo di subkontraktor menggantung dan barang jadi tampak muncul tanpa asal.
- Pengembalian bertahap tidak dicocokkan. Kirim 10.000 potong, kembali dalam lima kiriman. Tanpa pencocokan per dokumen keluar, sisa yang belum kembali tidak terlihat sampai batas waktu terlewati.
- Waste di subkontraktor tidak diselesaikan. Sisa potongan, reject, dan scrap tidak dikembalikan dan tidak dibuatkan berita acara. Di atas kertas, ini terlihat sebagai barang hilang.
- Masa berlaku persetujuan dan jaminan tidak dipantau. Batas waktu baru disadari setelah lewat, padahal konsekuensinya denda 100% dari bea masuk.
4. Alur Pencatatan yang Rapi
- Susun perjanjian dan rencana. Cantumkan barang dan jumlah yang dikirim, hasil yang diharapkan, rasio konversi, toleransi waste, dan tenggat. Angka inilah yang nanti dipakai untuk mencocokkan pengembalian.
- Urus persetujuan dan jaminan sebelum barang bergerak. Untuk subkontrak ke TLDDP, jangan mengirim sebelum persetujuan terbit dan jaminan dipertaruhkan.
- Kirim sebagai mutasi lokasi, bukan pemakaian. Pindahkan stok ke gudang khusus, misalnya "Subkontrak: nama vendor". Barang tetap masuk saldo perusahaan dan tetap muncul di laporan, hanya lokasinya yang berubah. Kaitkan mutasi ini dengan nomor BC 2.6.1 atau BC 2.7.
- Terima kembali per kiriman dan kaitkan ke dokumen keluar. Setiap BC 2.6.2 atau BC 2.7 pengembalian dicocokkan dengan dokumen pengirimannya. Bahan di gudang subkontrak dikurangi sesuai konversi, lalu hasilnya masuk sebagai barang setengah jadi atau barang jadi.
- Selesaikan sisa. Waste dan reject dikembalikan atau diselesaikan sesuai ketentuan, dengan berita acara. Selisih di luar toleransi dicari penyebabnya saat itu juga, bukan menjelang audit.
- Tutup subkontrak. Saldo di gudang subkontrak harus nol, dokumen keluar dan masuk lengkap, lalu urus pengembalian jaminan.
Dengan alur ini, posisi barang di subkontraktor selalu terlihat di laporan IT Inventory, termasuk posisi WIP, dan pemeriksa bisa menelusuri setiap potong dari dokumen keluar sampai dokumen kembali.
5. Checklist Sebelum Mengirim Barang ke Subkontraktor
- Perjanjian subkontrak sudah ditandatangani dan mencantumkan konversi serta toleransi waste.
- Tujuan sudah jelas: KB lain (BC 2.7) atau TLDDP (BC 2.6.1 dan BC 2.6.2).
- Untuk TLDDP: persetujuan Kepala Kantor Pabean sudah terbit dan jaminan untuk barang asal impor sudah dipertaruhkan.
- Gudang subkontrak per vendor sudah tersedia di sistem.
- Ada pengingat otomatis untuk batas waktu pengembalian dan masa berlaku jaminan.
- Barang modal yang ikut dipinjamkan tercatat terpisah.
Penutup
Subkontrak membantu pabrik tetap lincah, asalkan barang yang keluar selalu bisa dijelaskan sampai kembali. Kuncinya ada pada tiga hal: dokumen yang tepat sesuai tujuan, pemantauan batas waktu dan jaminan, serta pencatatan yang memperlakukan subkontrak sebagai perpindahan lokasi, bukan pemakaian. Untuk persiapan pemeriksaan secara umum, lihat juga Checklist Persiapan Audit Bea Cukai.
Ingin melihat bagaimana subkontrak dan dokumen BC dicatat di Qibris ERP? Jadwalkan demo.
Artikel ini bersifat informasi umum. Ketentuan kepabeanan dapat berubah, jadi selalu konfirmasikan penerapannya pada kasus Anda ke KPPBC pengawas.